 17752898287
 17752898287
本文转载微信“硅谷远眺Coremi”发文,阅读原文请点击:https://mp.weixin.qq.com/s/Y0K_YCn0cvWcjzEGDM2HHA
半导体前驱体材料产业发展研究报告(更新版)
编制单位:硅谷远眺Coremi产业研究中心
报告日期: 2026年4月14日
半导体前驱体材料(Semiconductor Precursor)是芯片制造薄膜沉积工艺(CVD/ALD)中不可替代的关键原材料,直接决定先进制程芯片的性能与良率。全球前驱体市场规模约32亿美元(2024年,宽口径),预计以10.9%的复合增长率增长至2031年的65.8亿美元。中国市场增速显著高于全球,2024年达684亿元人民币,年复合增长率23.1%。
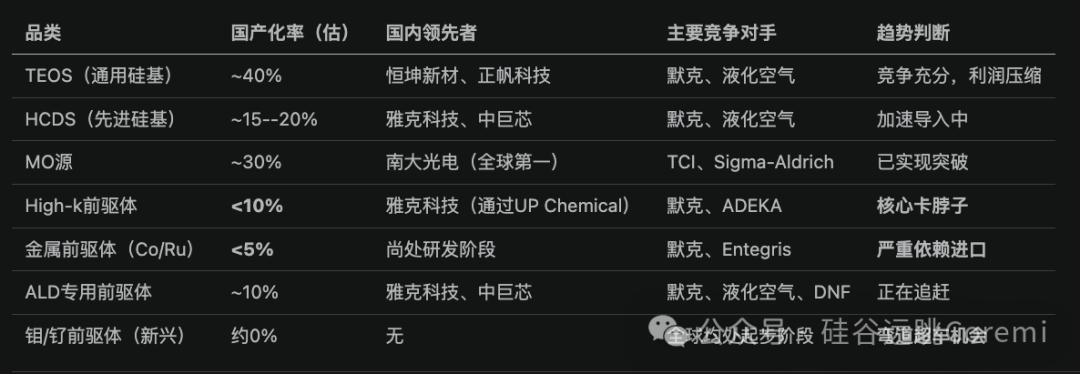
全球市场呈现高度寡头垄断格局:德国默克(33.5%)与法国液化空气(29.6%)合计占据63%以上份额,前五大厂商控制约78%市场。中国前驱体国产化率整体仅10%--40%,且呈现"通用品种突破、高端品种严重受制"的分化格局。High-k前驱体国产化率不足10%,金属前驱体不足5%。
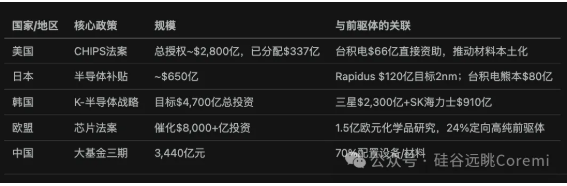
2025--2026年,行业出现六大标志性事件:(1)默克斥资5亿欧元建成全球最大高雄超级工厂;(2)特朗普签署Section 232关税公告,对华半导体遏制升级;(3)应用材料推出钼ALD系统,催生钼/钌前驱体新品类;(4)南大光电年报显示前驱体毛利率突破50%;(5)恒坤新材成功登陆科创板,首日暴涨310%;(6)大基金三期3,440亿元启动,70%配置于设备/材料。
核心判断:前驱体材料在中国半导体产业自主可控链条中属于"部分突破、高端严重受制"环节。2025--2027年是国产替代的黄金窗口期,但这一窗口的含义不是"三年内全面突破",而是"三年内必须完成关键品种的送样-认证-导入"。一旦错过这一轮国内晶圆厂产能扩张带来的导入机会,下一轮可能要等3--5年。
本报告系统梳理前驱体材料的技术体系、市场格局、产业链关系与竞争态势,并从地方与中央两个层面提出十二条政策建议,为主管部门决策提供参考。
一、半导体前驱体材料概述
1.1 概念定义
半导体前驱体(Semiconductor Precursor)是指在半导体薄膜沉积工艺中作为基础原材料使用的化学物质。其携带目标元素(硅、金属、氮、氧等),以气态或挥发性液态形式存在,具备化学热稳定性,在特定条件(高温、等离子体)下发生化学反应,将所需元素精确沉积到晶圆基底上,形成满足电学性能要求的薄膜层。
前驱体材料的纯度要求极为苛刻:ALD工艺要求纯度达到99.9999%(6N)以上,杂质浓度须控制在ppb(十亿分之一)级别,部分高端品种要求达到9N(99.9999999%)。以恒坤新材为例,其TEOS产品纯度已达到9N级别,是国内纯度最高的TEOS产品之一。
1.2 品类分类与市场结构
前驱体材料按化学类型分为五大品类,各品类的技术壁垒、利润率和国产化率呈现显著差异:
(1)硅基前驱体(约占全球市场32%,最大子类)
代表产品为TEOS(正硅酸四乙酯,中国市场份额47.88%)、HCDS(六氯乙硅烷,28.34%)、BDEAS(双二乙氨基硅烷,16.94%)。其中TEOS技术相对成熟,国产化率约40%;HCDS和BDEAS是先进制程刚需品种,国产化率仅15%--20%。
(2)高介电常数(High-k)前驱体(约占全球市场35%,利润率最高)
从28nm制程节点开始成为必需品。代表产品包括HfCl4、TEMAH、TMA、ZrCl4等。毛利率可达50%--60%以上,但国产化率不足10%,几乎完全依赖默克和ADEKA。这是前驱体领域最核心的"卡脖子"品类。
(3)金属有机化合物(MO源)
代表产品包括TMGa(三甲基镓)、TMAl(三甲基铝)、TMIn(三甲基铟)等,主要应用于III-V族化合物半导体外延(MOCVD工艺),服务LED、激光器、功率器件等领域。南大光电自2019年起保持MO源全球市占率第一。
(4)金属前驱体
用于沉积TiN、TaN、W、Co、Ru等金属薄膜,应用于金属互连层、阻挡层和金属栅极。代表产品为TDMAT、TiCl4等。2026年最大的技术变革是钼(Mo)替代钨(W)用于晶体管接触,以及钌(Ru)用于先进互连,催生全新的前驱体品类。
(5)低介电常数(Low-k)前驱体
用于后段制程(BEOL)层间介电层,降低RC延迟。技术门槛相对较低,国产替代进展较快。
1.3 核心技术壁垒
前驱体行业存在四重叠加壁垒,构成极高的进入门槛:
壁垒一:超高纯度。从通用级6N到先进制程9N,涉及复杂的合成路线设计、多级蒸馏/升华纯化、超洁净灌装。金属杂质控制在ppb级,颗粒物控制在个位数。
壁垒二:配方开发与工艺适配。前驱体并非通用化学品,需与沉积设备和晶圆厂工艺紧密配合开发。每种前驱体的蒸气压曲线、热分解温度、表面反应活性等均须精确匹配特定工艺窗口。
壁垒三:客户认证周期。一款新前驱体从送样到通过晶圆厂认证,通常需要1--3年时间。一旦通过认证进入供应链,客户切换成本极高,形成强大的客户粘性。
壁垒四:设备-材料生态锁定。国际领先的设备厂商(应用材料、TEL、Lam Research)与头部前驱体供应商(默克、液化空气)长期联合研发,共同优化前驱体配方以适配新一代设备平台。后来者即便在材料本身实现突破,仍面临与设备生态不兼容的风险。
1.4 前驱体技术路线图
前驱体需求与半导体制程节点的演进呈强正相关。随着芯片从平面结构(Planar)向三维结构(FinFET、GAA)演进,对前驱体的种类和性能要求发生质的变化:
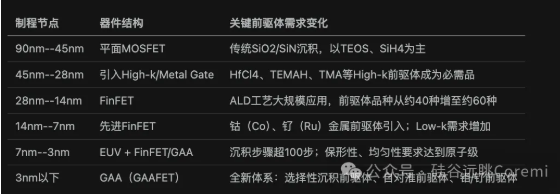
关键趋势:据TechCET分析,前驱体需求的增长越来越多由每片晶圆的材料强度提升驱动,而非单纯的晶圆开工量增长。这意味着即使晶圆厂不扩产,前驱体用量仍会因制程迭代而持续增加。2024年High-k金属栅极前驱体需求同比增长19%,GAA/纳米片晶体管选择性刻蚀前驱体增长14%,介电前驱体回弹增长18%。
二、市场规模与利润率分析
2.1 全球市场规模
2024年全球半导体材料市场总规模为675亿美元(SEMI数据)。其中前驱体材料市场因统计口径不同存在差异:
窄口径(仅CVD/ALD前驱体)约15--18亿美元,宽口径(含特气、MO源)约25--32亿美元。综合各机构数据,2024年全球前驱体市场规模约32亿美元(宽口径)。
全球区域消费分布:中国台湾约29%、韩国约25%、中国大陆约21%、其他地区约25%。亚太地区消费占全球47%以上。
2.2 中国市场规模
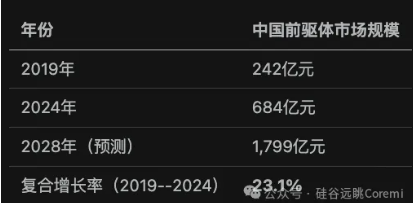
中国市场增速显著高于全球,主要受益于国内晶圆厂产能快速扩张。硅基前驱体中国市场从2019年的123亿元增长至2024年的306亿元。
国产化率现状:
2.3 行业利润率分析
行业整体水平:2024年电子化学品行业平均毛利率约31.06%,平均研发费用率约8.34%。
不同品类利润率差异显著:
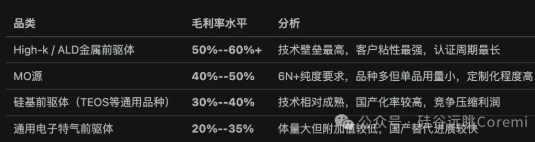
核心规律:技术壁垒越高、制程节点越先进的前驱体品种,利润率越高。南大光电2025年前驱体毛利率突破50.88%即是这一规律的典型验证--其MO源产品处于高纯度、高定制化的细分赛道,定价能力强。
2.4 上市公司估值对比
截至2026年4月,全球主要前驱体及半导体材料上市公司的估值水平如下:
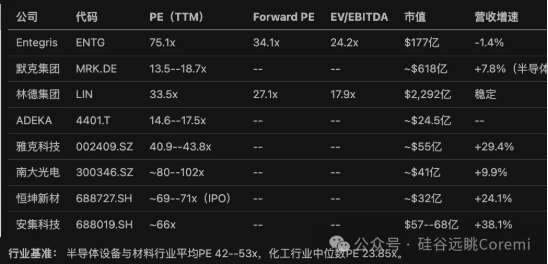
估值分析要点:
第一,中国前驱体企业估值溢价60%--200%。雅克科技PE约41--44x,南大光电PE约80--102x,恒坤新材IPO时PE约69--71x。这一溢价的核心定价因子是"国产替代预期"而非当前盈利水平。
第二,欧美龙头估值分化明显。 Entegris TTM PE高达75x(Forward PE 34x),反映AI驱动的强劲增长预期。但默克(PE 13--19x)和ADEKA(PE 15--18x)因半导体业务仅占集团收入一部分,整体PE被非半导体业务拉低。若单独拆分默克半导体部门,按Entegris可比估值,隐含价值约150--200亿欧元。ADEKA的ALD前驱体全球份额约30%,是当前最被低估的前驱体标的。
第三,SK Specialty私有化提供退出参照。韩国PE基金Hahn & Company于2025年以约26亿美元(85%股权)收购SK Specialty并私有化,隐含全公司估值约30.6亿美元。
第四,科创板为新公司提供高估值融资通道。 A股科创板可提供60--100x的IPO估值区间,恒坤新材募资10.1亿元的成功案例具有示范效应。但高估值伴随高预期,一旦业绩不达预期,回调风险较大。
三、全球竞争格局
3.1 市场集中度
全球前驱体市场呈现典型的寡头垄断格局:
前3大企业
前5大企业
前10大企业
3.2 欧洲双寡头
默克集团(Merck KGaA,德国)-- 全球第一(市占率~33.5%)
默克通过2019年以65亿美元收购Versum Materials一举成为全球前驱体绝对龙头。2024年半导体方案部门营收26亿欧元,有机增长7.8%。2025年12月,默克斥资5亿欧元在中国台湾高雄建成其全球最大半导体方案超级工厂,占地15万平方米,涵盖薄膜材料、配方材料和特气。过去5年默克在电子材料全球累计投资超30亿欧元。集团整体PE 13.5--18.7x,市值约618亿美元。集团EBITDA利润率28.7%。
液化空气(Air Liquide,法国)-- 全球第二(市占率~29.6%)
旗下ALOHA品牌是沉积材料行业领导者。2013年收购Voltaix获得硅/锗/硼化学能力。核心产品包括ZyALD、TSA、HCDS、SAM.24等。全球拥有11个电子材料中心(EMC),在日、韩、美设有研发中心。2025年投资2.5亿美元在美国爱达荷州建设新工厂。
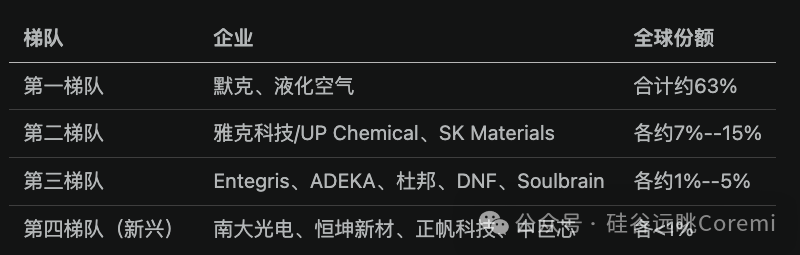
默克+液化空气合计占全球前驱体市场63%以上,形成双寡头格局。
3.3 美国上市公司标杆
Entegris(NASDAQ: ENTG)-- 美国最纯正前驱体标的
Entegris通过连续并购构建了完整的材料平台:收购Digital Specialty Chemicals、MPD Chemicals、巴斯夫精密微化学品($9,000万),以及以$65亿收购CMC Materials。FY2025营收$32.0亿(同比-1.4%),净利润$2.36亿(-19.5%),调整后EBITDA利润率27.7%。但Q4营收$8.24亿超预期,显示触底回升。2026年Q1指引:营收$7.85--8.25亿,EBITDA利润率26.5%--27.5%。
市值$177亿,TTM PE 75.1x,Forward PE 34.1x,P/S 6.31x(10年中位数4.08x)。分析师一致预期2026年营收$39亿(+22%),AI/先进制程是核心驱动力。CEO已于2025年8月交接(David Reeder接替退休的Bertrand Loy)。FCF改善至$4.04亿(FCF利润率12.7%),CapEx预计从$2.99亿降至$2.5亿,进入收割期。
林德集团(Linde,NYSE: LIN)
全球最大工业气体公司,市值$2,292亿,PE 33.5x,EV/EBITDA 17.9x。在前驱体领域具有公认的创新地位,拥有广泛的有机金属化合物研发能力。2025年与默克合作在印度建设半导体材料工厂。
3.4 日韩竞争格局
日本 -- 半导体材料全球份额41%
ADEKA是ALD/CVD前驱体全球关键参与者,ALD材料全球份额约30%,500+项电子化学品专利。市值仅约$24.5亿,PE 14.6--17.5x,是全球最被低估的前驱体标的。2025年4月在千叶新建实验室,电子材料投资158亿日元。
韩国 -- 本土配套能力突出
SK Materials全球份额约7%(2022年),2024年被雅克科技超越降至第四,2025年被Hahn & Company以约$26亿私有化。DNF为专业ALD/CVD前驱体供应商。Soulbrain 2024财年营收约8,633亿韩元(约$6.24亿)。三星对韩国本土前驱体供应商的投资,旨在降低对欧洲供应商的依赖。韩国2024年前驱体基础设施投资超过$4.2亿。
3.5 各国产业政策对比
四、中国厂商分析
4.1 雅克科技(002409.SZ)-- 国内前驱体龙头、全球第三
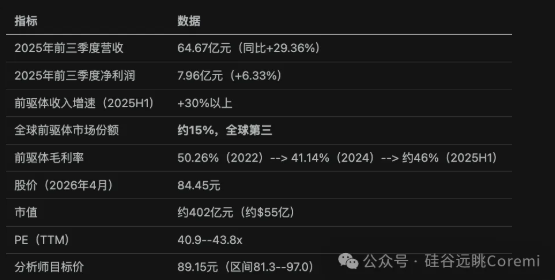
雅克科技通过子公司江苏先科收购韩国UP Chemical进入前驱体领域,是国内唯一实现规模化前驱体进口替代的企业。产品覆盖硅基、High-k和金属前驱体,客户包括三星、长江存储、长鑫存储。大基金二期投资5亿元。江苏先科2025年上半年收入同比增长234%。HCDS/TMA/TiCl4已通过客户验证并正式供应。子公司科美获9.25亿元战略投资。
关键判断:雅克科技通过海外并购实现了跨越式发展,是中国前驱体企业中唯一具有全球竞争力的综合型平台。但PE 41--44x高于行业均值,且前驱体毛利率从50%下滑至41%后回升至46%的波动性值得关注。如果全年净利润达分析师一致预期的11.41亿元(+30.93%),对应PE约35x,仍在合理区间。
4.2 南大光电(300346.SZ)-- MO源全球第一
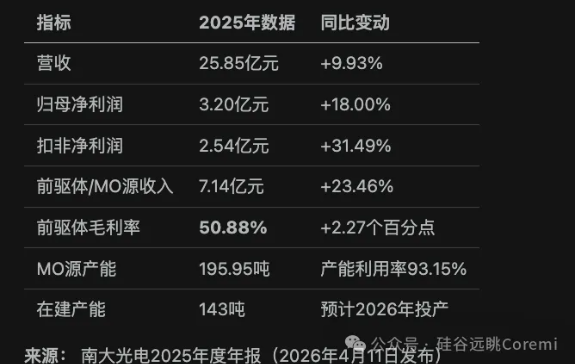
南大光电MO源全球市占率自2019年起保持第一,连续第九年实现业绩增长。前驱体毛利率突破50%是重要信号,证明中国企业在细分赛道可以实现高端定价。收入构成中,特气占59.39%,前驱体/MO源占27.61%。前驱体收入占比仅27.6%但增速23.46%,如果这一比例持续提升,公司估值逻辑将从"特气公司"转向"前驱体+特气双轮驱动"。
市值约300亿元(约$41亿),PE 80--102x。高PE反映MO源全球第一+先进前驱体放量的双重成长逻辑,但隐含极高增长预期。
4.3 恒坤新材(688727.SH)-- 科创板新贵
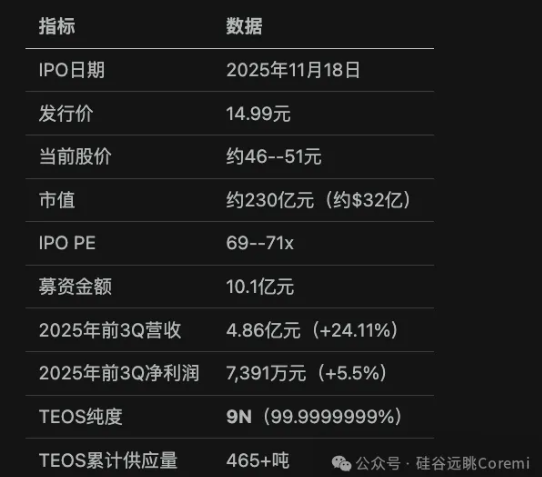
恒坤新材作为"科创板光刻胶第一股"上市,首日暴涨310.61%。公司主营光刻材料和前驱体材料,SOC和BARC产品在国内厂商中销量排名第一。募资10.1亿元用于"IC前驱体二期项目"和"IC先进材料项目"。
风险信号需重视:据招股说明书披露,恒坤新材TEOS自产业务毛利率为负(尚处产能爬坡期);前五大客户贡献97%以上收入,客户集中度极高;净利润增速仅5.5%,难以支撑230亿元市值(IPO PE 69--71x vs 默克PE 13--19x)。
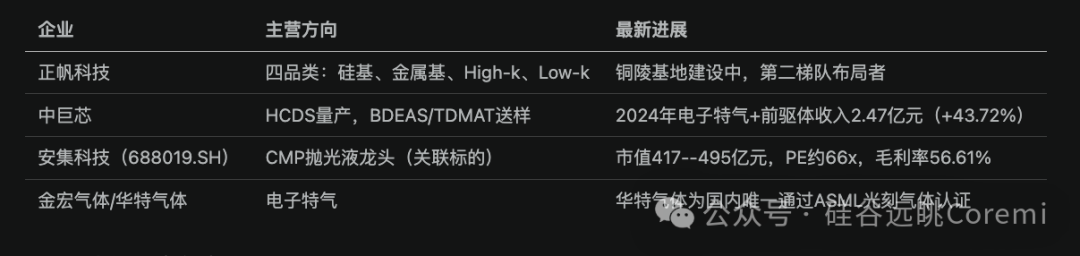
4.4 其他国内参与者
4.5 品类级国产化率热力图
五、产业链上下游分析
5.1 上游:原材料
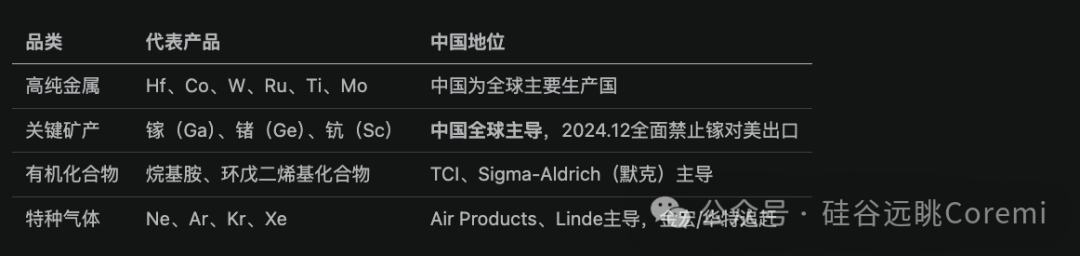
关键事实:中国在镓、锗、钪等关键矿产生产中占据全球主导地位。2024年12月全面禁止镓对美出口;2025年2月对钨、碲、铋、钼、铟实施出口管制;2025年4月对中重稀土实施出口管制。美国地质调查局估计,中国全面禁止镓和锗出口可能使美国GDP减少$34亿。上游矿产优势是中国在前驱体领域的重要战略筹码。
但也需注意:2026年硅价上涨20%,对中游前驱体企业构成重大成本压力。
5.2 中游:前驱体合成与纯化
全球前驱体企业形成四个明确梯队:
5.3 下游:晶圆厂与IDM
台积电(>50%代工份额)、三星、SK海力士、美光为全球主要消费方。中国大陆主要客户为中芯国际、长江存储、长鑫存储、华虹半导体。存储芯片(3D NAND + DRAM)消耗约72%的前驱体总量,是单一最大下游领域。
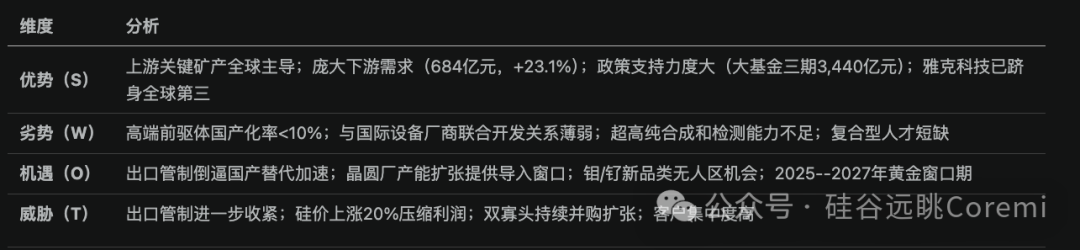
5.4 SWOT分析
六、2025--2026年最新行业动态
6.1 默克高雄超级工厂投产(2025年12月)
默克斥资5亿欧元在中国台湾高雄建成其全球最大半导体方案超级工厂,占地15万平方米,聚焦薄膜材料、配方材料和特气。2026年正式投产,创造150个新岗位。过去5年默克在电子材料领域累计全球投资超30亿欧元。
中国含义:默克选择在台湾而非中国大陆扩建最大产能,反映出口管制下的供应链区域化趋势。中国大陆客户可能面临供应优先级下降的风险,倒逼国产替代加速。更重要的是,5年30亿欧元的累计投资说明前驱体行业的资本密集度正在攀升,新进入者的门槛在抬高。
6.2 Section 232关税与BIS执法升级(2026年1--2月)
2026年1月14日:特朗普签署Section 232公告,对特定高性能半导体产品(Nvidia H200、AMD MI325X等)加征25%关税。同日BIS修订对华出口许可从"推定拒绝"改为"逐案审查"。美国要求盟国6个月内同步管控清单。
2026年2月:应用材料因2021--2022年间通过韩国子公司违规向中芯国际出口$1.26亿离子注入设备(56次违规),被处以$2.52亿罚款(BIS史上第二高)。
前驱体影响: Section 232关税直接针对AI芯片,前驱体化学品暂未被直接纳入管制范围(据白宫原文确认)。但$2.52亿罚款的寒蝉效应将传导至所有对华材料供应商--如果连应用材料这样的巨头都被重罚,默克、液化空气对中国客户的合规审查将更加严格,可能导致供货流程延长甚至部分品种停止供应。前驱体虽非直接管制品,但"设备--材料"生态绑定意味着设备管制会间接限制材料供应。
关税冲击预估:若中美进口关税维持在100%以上,2026年全球半导体市场可能从基准预测的$9,750亿缩减至$5,570亿(据行业预测,降幅约34%)。
6.3 钼/钌前驱体:新品类赛道的技术革命(2026年2月)
应用材料推出Spectral ALD系统: 2026年2月10日,应用材料推出Spectral原子层沉积系统,以钼替代钨作为晶体管接触材料。钼在晶体管到铜布线节点的电阻更低,且不需要高阻抗阻挡衬层,简化集成方案。该系统使用MoO2Cl2(二氯二氧钼)作为前驱体。
TechCET预测:据TechCET分析,钼前驱体5年CAGR有望达50%,是所有金属前驱体品类中增速最快的赛道。钌作为先进互连材料的领先候选者,因其无需阻挡金属,可通过CVD/ALD/溅射/化学镀沉积。
中国机会:钼基和钌基前驱体是两个"无人区"赛道,全球供应商还在起步阶段,现有垄断格局尚未覆盖。如果中国企业能提前布局,有望在这些新品类上避开默克/液化空气的传统优势,实现"弯道超车"。建议关注国内有机金属化学合成能力较强的企业和研究机构。
6.4 南大光电2025年报:前驱体毛利率突破50%(2026年4月)
南大光电2025年度年报于2026年4月11日发布(距本报告仅3日),前驱体/MO源收入7.14亿元(+23.46%),毛利率50.88%(+2.27个百分点),连续第九年业绩增长。MO源产能利用率93.15%,在建143吨产能预计2026年投产。
判断:前驱体毛利率突破50%的关键心理关口,证明中国企业在细分赛道可以实现高端定价。这一数据为整个行业提供了利润率基准参考。
6.5 恒坤新材科创板上市(2025年11月)
恒坤新材于2025年11月18日在科创板挂牌,发行价14.99元,首日暴涨310.61%收于61.55元,市值达276.56亿元。募资10.1亿元用于前驱体二期项目和先进材料项目。截至2026年3月股价回落至46--51元区间,市值约230亿元。
示范效应:恒坤新材成功上市标志着资本市场对前驱体赛道的高度认可,为后续企业融资/上市提供了示范。IPO PE 69--71x vs 行业龙头默克PE 13--19x,A股科创板估值溢价惊人。但净利润增速仅5.5%难以支撑当前估值,存在回调风险。
6.6 大基金三期与产业资本动向
大基金三期(注册资本3,440亿元,史上最大规模,19个股东)已向国投集信(710.7亿)和华芯鼎信(930.9亿)两只子基金投入约1,600亿元。投资策略为"龙头冠军+细分突破"双轨路线,70%配置于设备/材料国产化,30%配置于先进封装和AI存储。
大基金二期已直接投资雅克科技子公司江苏先科5亿元。三期在材料领域的重点投资包括晶瑞电子(SiC材料)、南通晶体公司(半导体石英材料)等。前驱体领域有望成为三期投资的重点方向之一。
6.7 台积电加码美国投资至$1,650亿(2026年3月)
台积电2026年3月4日宣布将美国投资总额从$650亿增至$1,650亿。这一规模的晶圆厂建设将在美国本土创造巨大的前驱体需求,默克、液化空气、Entegris等需在美国同步扩建材料产能。
对中国的间接影响:前驱体供应商产能向美国倾斜,可能进一步挤压对中国的供应优先级。
七、新进入者市场开拓策略
基于前文分析的行业特征(四重叠加壁垒、寡头垄断、长认证周期、强客户粘性),为拟进入前驱体赛道的新公司提出以下系统性策略:
7.1 赛道选择:"选对车道比跑得快更重要"
优先攻坚品种矩阵:
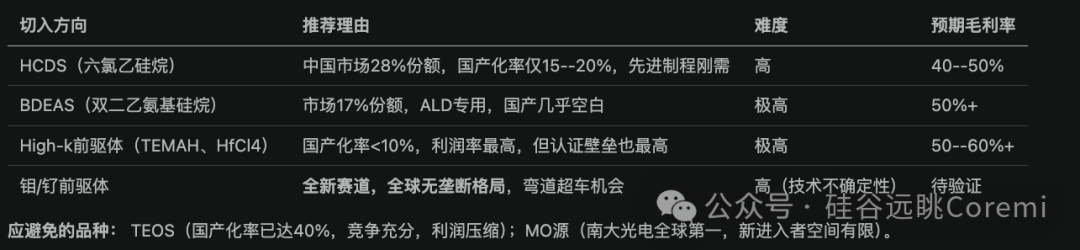
应避免的品种: TEOS(国产化率已达40%,竞争充分,利润压缩);MO源(南大光电全球第一,新进入者空间有限)。
7.2 三阶段能力建设路径
第一阶段(0--18个月):基础能力搭建
第二阶段(18--36个月):中试放大与送样
第三阶段(36--60个月):量产与客户导入
7.3 "先存储、后逻辑"客户开拓策略
存储芯片厂(长江存储、长鑫存储)对国产前驱体的接受度高于逻辑芯片厂(中芯国际),原因在于:
3D NAND
雅克科技的成功路径验证了这一策略:"先打入三星/SK海力士存储线 --> 再拓展至长江存储/长鑫存储 --> 最后进入逻辑芯片客户"。
此外,新公司应尽早与国产CVD/ALD设备厂商(北方华创、拓荆科技)建立联合开发关系,绕开国际设备-材料生态的锁定效应。
7.4 科创板融资路径
A股科创板对半导体材料企业的估值溢价显著(PE 60--100x),恒坤新材的成功案例具有示范效应:
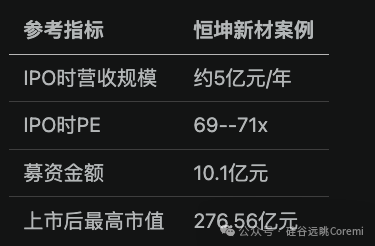
建议:新公司在营收达到3--5亿元、净利润稳定为正后启动上市筹备。同时应积极申请大基金三期投资(70%配置于设备/材料),以及地方半导体产业引导基金。引入下游晶圆厂作为战略投资者(如长江存储、长鑫存储),既获资金支持也锁定客户关系。
7.5 关键成功要素总结
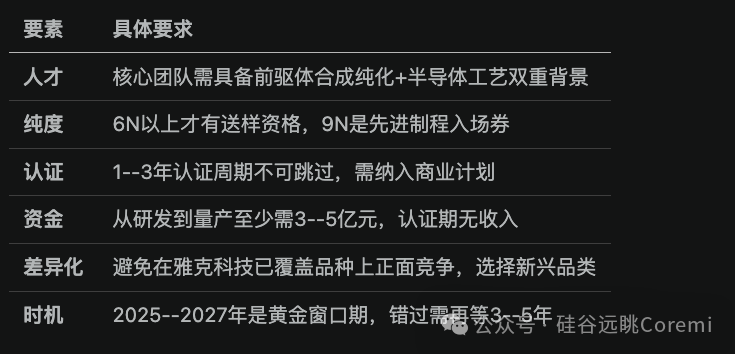
八、政策建议
8.1 地方政府对策(六条)
(一)建设专业化半导体材料产业园区
在前驱体消费集中区域(长三角、珠三角、中西部晶圆厂周边)规划建设专业化产业园区,配备危化品仓储运输设施、超纯水/气/电供应系统。对重大项目实施"一事一议"政策。
参考案例:上海对半导体材料投资给予30%补贴(上限1亿元),2025年1月大基金600亿元落户徐汇;苏州IC材料占产业构成7.18%,全国最高;成都"一核两园"布局,270+上下游企业。
(二)建立专项人才培养体系
支持高校建立"电子化学品"或"半导体材料"交叉学科方向。设立海外人才回流激励。参照珠海横琴模式:对签订3年以上合同的研发及高级人员给予最高15万元/人/年奖励。清华、中科大、西工大、复旦等院校已具备基础。
(三)完善财税支持政策
IC材料企业"两免三减半"企业所得税优惠;研发费用加计扣除120%/220%(至2027年);设立地方半导体材料产业引导基金;建立前驱体企业贷款风险补偿机制。
(四)优化环保与安全监管
前驱体生产涉及危化品(TMA、HCDS等),建议参照上海标准建立行业性排放规范;在园区内建设集中危废处置设施降低单企合规成本;推行环评"告知承诺制"改革。
(五)促进产业链协同与客户导入
搭建前驱体-晶圆厂对接平台;对采用国产前驱体的晶圆厂给予补贴或税收优惠;支持前驱体企业建设邻近晶圆厂的分销中心。
(六)支持国际化布局
鼓励海外并购获取技术(雅克科技/UP Chemical模式);支持企业在海外晶圆产能集中区域建设服务网点;参与国际半导体材料标准制定。
8.2 中央政府协调策略(六条)
(一)强化大基金对前驱体材料的精准投入
大基金三期3,440亿元中70%配置于设备/材料。建议在"十五五"规划中将半导体前驱体材料列为专项重大研发项目,重点支持:
High-k
ALD/CVD
大基金 | 成立年份 | 规模 | 前驱体相关投资 |
一期 | 2014年 | 1,387亿元 | 制造为主 |
二期 | 2019年 | 2,041亿元 | 已投资江苏先科5亿元 |
三期 | 2024年5月 | 3,440亿元 | 前驱体为重点投向之一 |
(二)建立跨部门统筹协调机制
在中央科技委员会下设半导体材料办公室;建设约10个大型区域联合创新平台,共享关键设备;推动差异化区域发展:长三角聚焦高端前驱体研发制造、珠三角聚焦化合物半导体材料、中西部聚焦成熟制程材料。
(三)加快标准体系建设
TC203(全国半导体设备与材料标准化技术委员会)负责材料标准。2025年10月中国已发布首个EUV光刻胶测试标准。加快制定前驱体纯度、杂质、粒径等国家标准,推动与SEMI国际标准对接。
(四)实施"首批次应用"保险补偿制度
建立"首批次应用"保险补偿机制,降低晶圆厂采用国产前驱体的风险。优先选择高用量、高卡脖子风险的品种(HCDS、High-k前驱体)。对成功实现国产替代的"晶圆厂-前驱体企业"组合给予联合奖励。
(五)应对出口管制与供应链安全
前驱体材料暂未被美国直接纳入出口管制,但风险敞口极大。建议:
(六)避免地方投资重复浪费
建立中央层面的项目准入评估机制;制定全国半导体材料产业布局规划,明确区域功能定位;对获得国家资金支持的项目实施定期评估和退出机制。
九、结论与展望
9.1 核心结论
第一,前驱体是半导体产业链战略性关键材料。随着制程微缩和3D堆叠技术发展,其重要性持续提升。全球市场约$32亿(2024年),中国市场684亿元,增速23.1%。
第二,寡头垄断格局突出但正在松动。默克+液化空气控制63%市场。但雅克科技已跻身全球第三(约15%份额),南大光电MO源全球第一,钼/钌新品类尚无垄断者。
第三,国产化呈"两极分化"。 MO源(约30%)和通用TEOS(约40%)已实现突破;High-k(<10%)和金属前驱体(<5%)严重受制。不能用笼统的"国产化率10--40%"掩盖这一结构性差异。
第四,2025--2027年是黄金窗口期。这一窗口的含义不是"三年内全面突破",而是"三年内必须完成关键品种的送样-认证-导入"。窗口来自三个时间性因素:国内晶圆厂产能扩张高峰、出口管制倒逼导入意愿、大基金三期资金到位。
第五,钼/钌前驱体是近十年最大的弯道超车机会。全球供应商尚处起步阶段,50% CAGR的增速意味着一个全新市场正在形成。
9.2 前景展望
短期(2026--2028年):
HCDS
中期(2028--2032年):
High-k
长期(2032年以后):
9.3 关键风险提示
出口管制升级风险:
原材料价格波动风险: 2026
技术路线切换风险: GAA
人才争夺风险:
地方重复投资风险:
估值泡沫风险: A
9.4 总体建议
面向"十五五"规划期,建议将半导体前驱体材料纳入国家战略新兴产业重点发展清单,从五个维度系统施策:
第一,集中力量攻克高端品种。以High-k前驱体、金属前驱体、ALD专用前驱体为重点攻关方向,目标在2030年前实现关键品种自主可控。
第二,强化"设备-材料"协同创新。支持国内前驱体企业与北方华创、中微公司等开展联合研发,打破国际巨头在设备-材料生态中的锁定效应。
第三,发挥上游资源优势。将中国在镓、锗、钪、硅等领域的全球主导地位转化为产业链谈判筹码和中游发展基础。
第四,以市场换技术。以中国大陆约21%的全球消费份额和23.1%的增速为依托,引导国际前驱体企业在华设立研发中心和生产基地。
第五,构建多层次供应安全体系。建立"自主产能+战略储备+多元进口渠道"三位一体的供应安全体系,确保极端情况下先进制程生产不中断。
附录一:关键术语表
术语 | 全称 | 说明 |
CVD | Chemical Vapor Deposition | 化学气相沉积 |
ALD | Atomic Layer Deposition | 原子层沉积 |
MOCVD | Metal Organic CVD | 金属有机化学气相沉积 |
PECVD | Plasma Enhanced CVD | 等离子体增强化学气相沉积 |
High-k | High Dielectric Constant | 高介电常数材料 |
Low-k | Low Dielectric Constant | 低介电常数材料 |
TEOS | Tetraethyl Orthosilicate | 正硅酸四乙酯 |
HCDS | Hexachlorodisilane | 六氯乙硅烷 |
BDEAS | Bis(diethylamino)silane | 双(二乙氨基)硅烷 |
TDMAT | Tetrakis(dimethylamido)titanium | 四(二甲氨基)钛 |
TMGa | Trimethylgallium | 三甲基镓 |
TMAl | Trimethylaluminum | 三甲基铝 |
FinFET | Fin Field-Effect Transistor | 鳍式场效应晶体管 |
GAA | Gate-All-Around | 环绕栅极晶体管 |
BEOL | Back End of Line | 后段制程 |
HAR | High Aspect Ratio | 高深宽比 |
6N/9N | 99.9999% / 99.9999999% | 纯度等级表示法 |
ppb | Parts Per Billion | 十亿分之一 |
IDM | Integrated Device Manufacturer | 集成器件制造商 |
BIS | Bureau of Industry and Security | 美国工业与安全局 |
SEMI | Semiconductor Equipment and Materials International | 国际半导体产业协会 |
MSI | Monthly Semiconductor Industry | 月度半导体行业(出货量指标) |
附录二:数据来源声明
本报告数据来源包括:
上市公司官方财报/年报: Entegris FY2025
政府官方文件:
行业权威机构: SEMI
市场研究机构: LP Information
上市公司官方新闻稿:
财经媒体:
所有市场份额数据因统计口径不同可能存在差异,已尽量标注来源。估值数据截至2026年4月,可能快速过时。
(报告完)
信息截止日期:2026年4月14日
企业公众号
奕嘉新材